
ТАКСОНОМИЯ-2027: подоходный налог

Проектом закона "Об изменении Налогового кодекса Республики Беларусь" предусматривается ряд новшеств в порядке исчисления и уплаты подоходного налога. Помимо традиционной индексации льготируемых сумм и вычетов, планируется расширить состав совокупного дохода, облагаемого по повышенным ставкам, изменить сроки подачи деклараций и уплаты налога, порядок взимания налога с дивидендов, начисленных нерезидентам.
Объекты налогообложения
Сувениры
Согласно проекту в новом году сувенирной и памятной продукцией будет считаться любая продукция (изделия), предназначенная для вручения в качестве памятной вещи (абз.9 ч. 2 ст. 195 НК, п. 51 ст. 1 проекта). Так что фантазии дарителей сувениров могут более не ограничиваться медалями, дипломами, наградной атрибутикой, печатной и полиграфической продукцией, письменными и канцтоварами, значками, нагрудными знаками, бутоньерками, брелкамив, статуэтками, часами, изделиями народных художественных ремесел. Раз конкретного перечня нет, можно на память вручить все что угодно – от блокнотика до боинга.
Расширен перечень мероприятий, при которых не будут считаться объектом налогообложения доходы в виде сувенирной и памятной продукции (изделий), призов, подарков в натуральной форме, выдаваемых (вручаемых) физическим лицам (подп. 2.2-1 ст. 196 НК, п. 52 ст. 1 проекта). Выдача сувениров допускается:
● при проведении мероприятий идеологической направленности, профессионально ориентационной работы среди молодежи, конкурсов профессионального мастерства и других аналогичных мероприятий;
● при осуществлении представительских и иных мероприятий, связанных с деятельностью организации, включая совещания, семинары, презентации, юбилейные даты организации (кстати в самом определении сувениров не упоминается их вручение в представительских целях). Напомним, юбилеями признаются лишь круглые даты – 10, 20, 30 лет и т.д. (абз. 10 ч. 2 ст. 195 НК);
● в рамках взаимодействия между государственными органами (организациями, учреждениями), в т.ч. в рамках приемов официальных делегаций, отдельных делегатов, включая иностранных, участия представителей во встречах, при направлении в командировки, включении в состав делегаций, участии в мероприятиях, связанных с выполнением должностных и иных обязанностей участниками;
● при проведении спортивных, спортивно-массовых, культурных мероприятий, мероприятий, связанных с организацией культурного отдыха или приуроченных к государственным праздникам, праздничным дням и памятным датам, установленным в РБ;
● победителям, призерам, участникам соревнований, смотров, конкурсов, фестивалей-ярмарок, проектов и других аналогичных мероприятий;
● в рамках осуществляемой Президентским спортивным клубом, Национальным олимпийским комитетом РБ деятельности;
В иных случаях доходы в виде полученной сувенирной и памятной продукции (изделий) в натуральной форме не будут в следующем году облагаться подоходным налогом, если их стоимость не превышает 500 рублей по каждой выплате такого дохода.
Напомню, сейчас не облагаются подоходным налогом доходы в виде сувенирной и памятной продукции (изделий), стоимость которой не превышает 259 рублей от каждого источника в течение налогового периода;
Корпоративные мероприятия
Не будут облагаться подоходным налогом доходы, полученные плательщиками в размере оплаты организациями или индивидуальными предпринимателями расходов на проведение профессионально ориентационной работы среди молодежи. В то же время, доходы в виде призов, вознаграждений и иных поощрений в натуральной форме за участие в презентациях, юбилейных датах организации, банкетах, совещаниях, семинарах, конкурсах профессионального мастерства, представительских и иных мероприятиях, могут оказаться объектом обложения подоходным налогом (подп. 2.2 ст. 196 НК, п. 52 ст. 1 проекта).
Налоговая база
Доходы нерезидентов
В настоящее время не считаются полученными от источников в РБ доходы физического лица-нерезидента РБ, полученные им в результате проведения внешнеторговых операций от реализации товаров, ввозимых на территорию РБ, а также от выполнения за пределами РБ работ по переработке давальческого сырья (п. 2 ст. 197 НК).
В новом году данная норма не распространяется на доходы от переработки за рубежом давальческого сырья
В то же время не будут считаться полученным от источников в РБ доходы физлиц, не признаваемых налоговыми резидентами РБ, от отчуждения акций или иных ценных бумаг белорусских организаций по сделкам, совершаемым на фондовых биржах, признаваемых таковыми в соответствии с законодательством иностранных государств, не входящих в перечень оффшорных зон, утвержденный Президентом РБ, и включенных в перечень бирж, обеспечивающих надлежащую идентификацию подлинных владельцев организаций – эмитентов ценных бумаг, определяемый Минфином и МНС (п. 2 ст. 197 НК, п. 53 ст. 1 проекта).
В перечень таких бирж в настоящее время входят ПАО «Московская Биржа» и «СПБ Биржа (постановление Минфина и МНС от 15.08.2018 № 59/20 в ред. постановленияМинфина и МНС № 28/21)
Перечень оффшорных зон утвержден указом от 25.05.2006 № 353.
***
П. 1 ст. 199 НК дополняется определением доходов адвокатов и нотариусов от осуществления их профессиональной деятельности (части 1 и 2 п. 54 ст. 1 проекта).

Доходы, облагаемые по повышенным ставкам
В совокупность начисленных доходов, облагаемых по ставкам 25 и 30%, помимо ранее установленных, в новом году будут включаться доходы членов ревизионной комиссии (ревизора) хозяйственного общества и членов ликвидационной комиссии (ликвидатора), вознаграждение третейского судьи и доходы медиатора от осуществления деятельности, обеспечивающей проведение медиации, доходы в виде прощенных займов (задолженности по займам), а также доходы по договорам доверительного управления имуществом, за исключением доверительного управления денежными средствами (п. 8-2 ст. 199 НК).
Подоходный налог, исчисленный налоговым агентом или предъявленный плательщику к уплате налоговым органом с доходов, начисленных за календарные месяцы налогового периода, в которых имеется превышение доходов, указанных в частях 1 и 2 п. 8-2, части 1 п. 8-3 ст. 199 НК, над 350 000 рублей, подлежит зачету с учетом коэффициента, рассчитанного как соотношение суммы доходов, подлежащих налогообложению по ставкам 25% и 30%, к общей сумме начисленных за календарный месяц доходов, если иное не установлено подп. 1.9 ст. 219 НК (подп. 1.9 ст. 219 НК, п. 67 ст. 1 проекта).

Продажа недвижимости
В новом году изменится порядок определения дохода отпродаже объектов недвижимости, находящихся в совместной собственности. Этот доход будет считаться полученным обоими супругами, независимо от того, кто именно указан продавцом в договоре купли-продажи. Если в договоре возмездного отчуждения такого имущества, брачном договоре, ином нотариально заверенном соглашении или при установлении (определении) размера такого дохода судом не указана информация о размере дохода, полученного каждым участником совместной собственности, то налоговая база подоходного налога будет определяться отдельно по каждому виду такого имущества и участнику совместной собственности как денежное выражение таких доходов, подлежащих налогообложению, с применением коэффициента 0,5, уменьшенных на сумму стандартных, социальных и имущественных налоговых вычетов (п. 13 ст. 199 НК, ч. 3 п. 54 ст. 1 проекта).
Такой подход при определенных обстоятельствах может существенно изменить возможность применения освобождения от налогообложения доходов от продажи одного объекта недвижимости один раз в 5 лет, установленного п. 44 ст. 208 НК.

Имущественные права
К доходам, полученным плательщиком в натуральной форме будут относиться не только полученные плательщиком товары, выполненные в его интересах работы, оказанные услуги на безвозмездной основе, но также имущественные права (п. 2.2 ст.200 НК). В проекте устанавливается, что налоговая база подоходного налога при передаче (получении) имущественных прав должна определяться с учетом следующих особенностей (п. 14 ст. 199 НК, п. 54 ст. 1 проекта):

При получении дохода в натуральной форме в виде имущественного права днем получения дохода признается (подп. 1.2 ст. 213 НК, п. 62 ст. 1 проекта):
● день передачи имущественного права – в случае отсутствия права требования долга (обязательства);
● день фактического получения долга (исполнения обязательства) полностью или частично – в иных случаях;
Продажа драгметаллов
Доход, полученный плательщиком от физлиц в виде мерных слитков драгоценных металлов по договорам, не связанным с предпринимательской деятельностью, определяется в размере цены покупки, установленной Нацбанком на дату получения дохода (ч. 2 п.1 ст.200 НК, п. 55 ст. 1 НК).

Доходы по ценным бумагам
Днем фактической выплаты (выдачи) плательщику дохода по операциям с ценными бумагами по договорам (соглашениям), заключенным с иностранной организацией признается день (п. 8 ст. 202 НК, п. 56 ст. 1 проекта):
● фактического перечисления доходов на счета плательщика в банке, включая иностранные банки, на электронный кошелек либо по его поручению на счета третьих лиц в банках, включая иностранные банки, электронные кошельки, или фактической выплаты дохода наличными денежными средствами – для доходов в денежной форме;
● передачи плательщику иностранной организацией ценных бумаг, день прекращения действия договора с иностранной организацией – для доходов в виде ценных бумаг.
Кроме того, в проекте оговаривается, что при возврате иностранной организацией плательщику ценных бумаг, ранее переданных на основании заключенного договора (соглашения), стоимость таких ценных бумаг освобождается от подоходного налога если плательщик не получал дохода до их возврата. Если же доход ранее был получен, то он должен облагаться подоходным налогом. При этом налоговая база определяется в общеустановленном порядке, за исключением фактически произведенных и документально подтвержденных расходов в виде стоимости приобретения ранее переданных и в дальнейшем возвращенных ценных бумаг. (ч. 4 п. 8 ст. 202 НК, п. 56 ст. 1 проекта).

Налоговая база для ИП
Ранее было установлено, что индивидуальные предприниматели, занимающиеся исключительно розничной торговлей и (или) транспортной деятельностью, вправе определять расходы в размере 30% общей суммы подлежащих налогообложению доходов, полученных от осуществления такой деятельности (абз. 2 п. 10 ст. 205 НК). Теперь в проекте уточняется, что ИП смогут воспользоваться этой нормой только в случае соответствия их бизнеса перечням видов деятельности согласно приложению 41 к НК. В списке 47 позиций, относящихся к розничной торговле и 13 – к транспортной деятельности. Так что ИП пока еще есть чем заняться.

Льготы
Предельные годовые размеры освобождаемых от налога доходов проиндексированы в среднем на 9,8% (ст. 208 НК):

Полученные плательщиками в связи с их выходом на пенсию выходные пособия, выплачиваемые в порядке и на условиях, предусмотренных коллективным договором, соглашением, освобождаются от подоходного налога в размере, не превышающем трех среднемесячных заработных плат плательщика среднемесячных заработков плательщика, исчисленных в порядке, установленном Минтруда и соцзащиты для определения размера выходного пособия (абз. 4 ч. 1 п. 4 ст. 208 НК, п. 59 ст. 1 проекта).
Перечень сумм, освобождаемых от подоходного налога при возмещении (оплате) расходов на служебные командировки как на территории РБ, так и за ее пределы, в новом году дополнит общая выплата, возмещающая творческим и иным работникам театрально-зрелищных организаций расходы при направлении их в командировку за границу для участия в зарубежных гастролях, иных международных культурных мероприятиях, определяемая в порядке, установленном законодательством (абз 7 ч. 3 п. 4 ст. 208 НК, п. 59 ст. 1 проекта).
Доходы из-за границы
В проекте устанавливается, что освобождаются от подоходного налога доходы, полученные от физических лиц, не являющихся лицами, состоящими с плательщиком в отношениях близкого родства или свойства, опекуна, попечителя и подопечного, за границей или из-за границы, в том числе в виде денежных средств, поступивших плательщику переводом из-за границы, в размере, не превышающем 6588 рублей, в сумме от всех источников в течение налогового периода (подп. 22-2 ст. 208 НК, п. 59 ст. 1 проекта). Данное освобождение не распространяется на доходы от осуществления плательщиком предпринимательской деятельности, запрещенной деятельности, видов деятельности, в отношении которых применяются особые режимы налогообложения (подп. 22-2 ст. 208 НК, п. 59 ст. 1 проекта).
Доходы по перечням
Перечень доходов в виде оплаты труда и иные суммы в иностранной валюте, получаемые за работу за пределами территории РБ от госорганов и других юридических лиц, теперь содержится в приложении 39 к кодексу (п. 17 ст. 208 НК, п. 59 ст. 1 проекта). В настоящее время этот перечень утвержден постановлением Совмина от 12.05.2010 № 702. Отметим, что в приложении 39 перечислены те же 12 госорганов и 4 юрлица, и к ним добавлено госУП «Белспецвнештехника».
Перечень вторичного сырья, доходы от сдачи которого освобождаются от обложения подоходным налогом, в настоящее время утвержден постановлением Совмина № 702 (п. 42 ст. 208 НК). С нового года, согласно проекту, этот перечень будет установлен приложением 40 к кодексу. В нем содержатся те же 8 позиций плюс еще две – отходы электрического и электронного оборудования, а также отработанные масла моторные, смазочные.

Вычеты
Размеры стандартных налоговых вычетов на 2027 год проиндексированы на 9,5 -10% (ст. 209 НК).
Одновременно на 9,8% индексируется порог дохода, при котором работники имеют право на стандартный налоговый вычет.
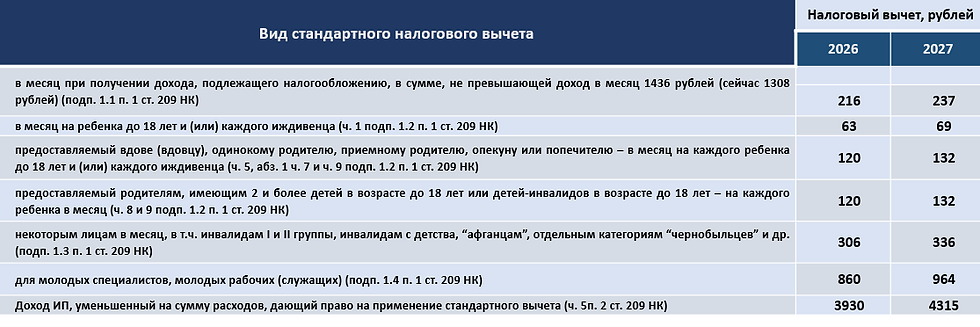
Проектом вводится норма, согласно которой стандартный налоговый смогут получить молодые специалисты, получившие высшее, научно-ориентированное образование в иностранных организациях в соответствии с международными договорами или программами (планами) сотрудничества РБ с иностранными государствами, включая программы (планы) межведомственного сотрудничества, на основе договора о подготовке специалиста, заключаемого в соответствии с законодательством между государственным органом, организацией, направляющими на подготовку, и гражданином. При этом такой статус сохраняется в течение срока обязательной работы, установленного в договоре, заключаемом между государственным органом, организацией, направляющими на подготовку в иностранную организацию, и гражданином (абз. 6 ч. 1 подп. 1.4 ст. 209 НК, п.60 ст.1 проекта).
В список документов, на основании которых предоставляется стандартный налоговый вычет молодым специалистам добавлена копия договора о подготовке специалиста, заключаемого в соответствии с законодательством между государственным органом, организацией, направляющими на подготовку, и гражданином (подп. 4-1.11 ст. 209 НК, п.60 ст.1 проекта).
При расторжении брака супругов, осуществивших строительство либо приобретение одноквартирного жилого дома или квартиры с привлечением кредита банка, займа, полученного от белорусской организации или белорусского индивидуального предпринимателя, имущественный налоговый вычет в части расходов на погашение (возврат) кредита, займа предоставляется лицу, которым фактически осуществляются такие расходы (часть 15 подп. 1.1 ст. 211 НК, п.61 ст.1 проекта).
При возмездном отчуждении недвижимого имущества, находящегося в общей совместной собственности, и определении налоговой базы подоходного налога в порядке, установленном п. 13 ст. 199 НК, размер имущественного налогового вычета распределяется между участниками совместной собственности с применением коэффициента 0,5, за исключением случаев, когда размер таких расходов определен договором, на основании которого приобреталось такое имущество, брачным договором, иным нотариально заверенным соглашением или установлен (определен) судом (ч. 8 подп. 1.2 ст. 211 НК, п.61 ст.1 проекта).

Дата фактического получения дохода
Датой фактического получения вышедшим (исключенным) участником организации приходящейся на его долю части прибыли, полученной этой организацией с момента выхода (исключения) этого участника до момента расчета с ним, будет признаваться день фактической выплаты (выдачи) этого дохода (подп. 1.9-1 ст. 213 НК-2026, п. 62 ст. 1 проекта).
При определении даты фактического получения некоторых доходов вводятся следующие правила (п. 4 ст. 213 НК-2026, п. 62 ст. 1 проекта):
● государственные пособия семьям, воспитывающим детей, оплата за счет средств ФСЗН дополнительного свободного от работы дня, начисленные в одном месяце, но приходящиеся на другие месяцы, в том числе предыдущего или следующего календарного года, будут включаться в доходы месяца, за который они начислены;
● компенсации за износ транспортных средств, оборудования, инструментов и приспособлений, принадлежащих плательщику, будут включаются в доходы того месяца, в котором осуществляется их начисление, независимо от того, за какие периоды времени такие суммы выплачиваются.

Дивиденды
Сюрприз ожидает иностранных инвесторов. В новом году белорусским компаниям, как налоговым агентам, придется исчислить подоходный налог со всей суммы дивидендов, начисленных физическим лицам, являющимся иностранными гражданами, лицами без гражданства, постоянно не проживающими в РБ, по ставке 25% без учета положений международных договоров РБ по вопросам налогообложения (подп. 1.2 ст. 214 НК, п. 63 ст. 1 проекта). При этом налоговая база определяется налоговым агентом в порядке, установленном п. 10 ст. 199 НК.
В дальнейшем налоговый орган может сделать перерасчет подоходного налога с учетом положений соглашения об устранении двойного налогообложения – если плательщик сам представит налоговую декларацию по подоходному налогу с подтверждением о своем резидентстве, выданным (заверенным) уполномоченным органом иностранного государства.

Порядок исчисления подоходного налога
Статья 215 НК дополняется пунктом 2, согласно которому при изменении порядка исчисления подоходного налога (изменении состава плательщиков, объектов налогообложения, налоговой базы, налоговых льгот, даты получения дохода, ставок налога) новый порядок применяется в отношении:
● доходов, начисленных налоговыми агентами за период, с которого распространяется изменение такого порядка, независимо от даты фактического получения доходов;
● товаров (работ, услуг), имущественных прав, отгруженных (выполненных, оказанных), переданных при осуществлении предпринимательской деятельности, с даты изменения порядка;
● доходов, не связанных с отгрузкой товаров (выполнением работ, оказанием услуг), имущественных прав, полученных от осуществления предпринимательской деятельности, с даты изменения порядка;
● доходов, облагаемых налоговым органом на основании налоговой декларации (расчета) по подоходному налогу с физических лиц, – применительно к заключенным договорам, в том числе в устной форме, с даты изменения порядка, независимо от даты фактического получения доходов.
При изменении порядка предоставления налоговых вычетов (расходов) новый порядок применяется в отношении:
● налоговых вычетов, подлежащих применению, с даты изменения порядка;
● расходов, связанных с осуществлением предпринимательской деятельности, понесенных с даты изменения порядка.

Обязанности налоговых агентов
Случаи, когда налоговый агент вправе не исчислять и не уплачивать подоходный налог с выданных физлицам займов и кредитов, перенесены из п. 2 ст. 216 в п. 2 ст. 220 НК (п. 65 и 68 ст. 1 проекта). При этом уточняются некоторые виды таких заимствований, в том числе:
● займы, кредиты, выданных плательщику, имеющему право на получение социального налогового вычета (подп. 1.1 ст. 210 НК), для оплаты его обучения или обучения лиц, состоящих с ним в отношениях близкого родства (подопечных), в учреждениях образования РБ при получении первого высшего, первого среднего специального или первого профессионально-технического образования, перечисленных со счета займодавца, кредитора напрямую на счет учреждения образования РБ;
● займов, кредитов, выданных плательщику, имеющему право на получение имущественного налогового вычета (подп. 1.1 ст. 211 НК), для оплаты стоимости строительства, приобретения, реконструкции жилья, погашения кредита, займа, фактически израсходованного на эти цели, перечисленных со счета займодавца, кредитора напрямую на счет продавца, застройщика, лизингодателя;
● займов, кредитов, выданных физлицу-ИП для использования в рамках предпринимательской деятельности, перечисленных со счета займодавца, кредитора напрямую на счет ИП.
Проектом вводится норма, согласно которой налоговые агенты обязаны перечислять в бюджет суммы исчисленного и удержанного подоходного налога не позднее рабочего дня, следующего за днем фактического перечисления банком дохода физическому лицу в денежной форме, электронными деньгами, в виде процентов от суммы платежа в безналичной форме за товар (работу, услугу), осуществленного таким лицом при использовании банковской платежной карточки, платежного программного приложения, системы дистанционного банковского обслуживания, а также при использовании или погашении электронных денег на счет физлица в банке либо по его поручению на счета третьих лиц в банках (иностранных банках) (абз. 10 ч. 1 п. 6 ст. 216 НК, п.65 ст. 1 проекта).
Сроки представления налоговой декларации и уплаты налога
В соответствии с проектом предельный срок представления налоговым агентом налоговой декларации (расчета) по подоходному налогу переносится с 20-го числа первого месяца до 10-го числа второго месяца, следующего за истекшим отчетным периодом ( (ч. 1 п. 1 ст. 216-1 НК, п. 66 ст. 1 проекта).
Предельный срок подачи физлицами налоговой декларации (расчета) по подоходному налогу в отношении отдельных доходов, поименованных в ст. 219 НК, переносится с 31 марта на 30 апреля года, следующего за истекшим, а срок уплаты физлицами налога на основании такой декларации – с 1 июня на 1 августа года, следующего за отчетным (ч. 1, 4 п. 2 ст. 219, п. 1 ст. 222 НК; п.п. 67, 69 ст. 1 проекта).
Одновременно срок вручения извещения на уплату подоходного налога, а также уведомления о сумме излишне уплаченного налога переносится с 30 апреля на 15 июня года, следующего за отчетным налоговым периодом.


Комментарии